What's New Trending
Related Blogs
29Jul
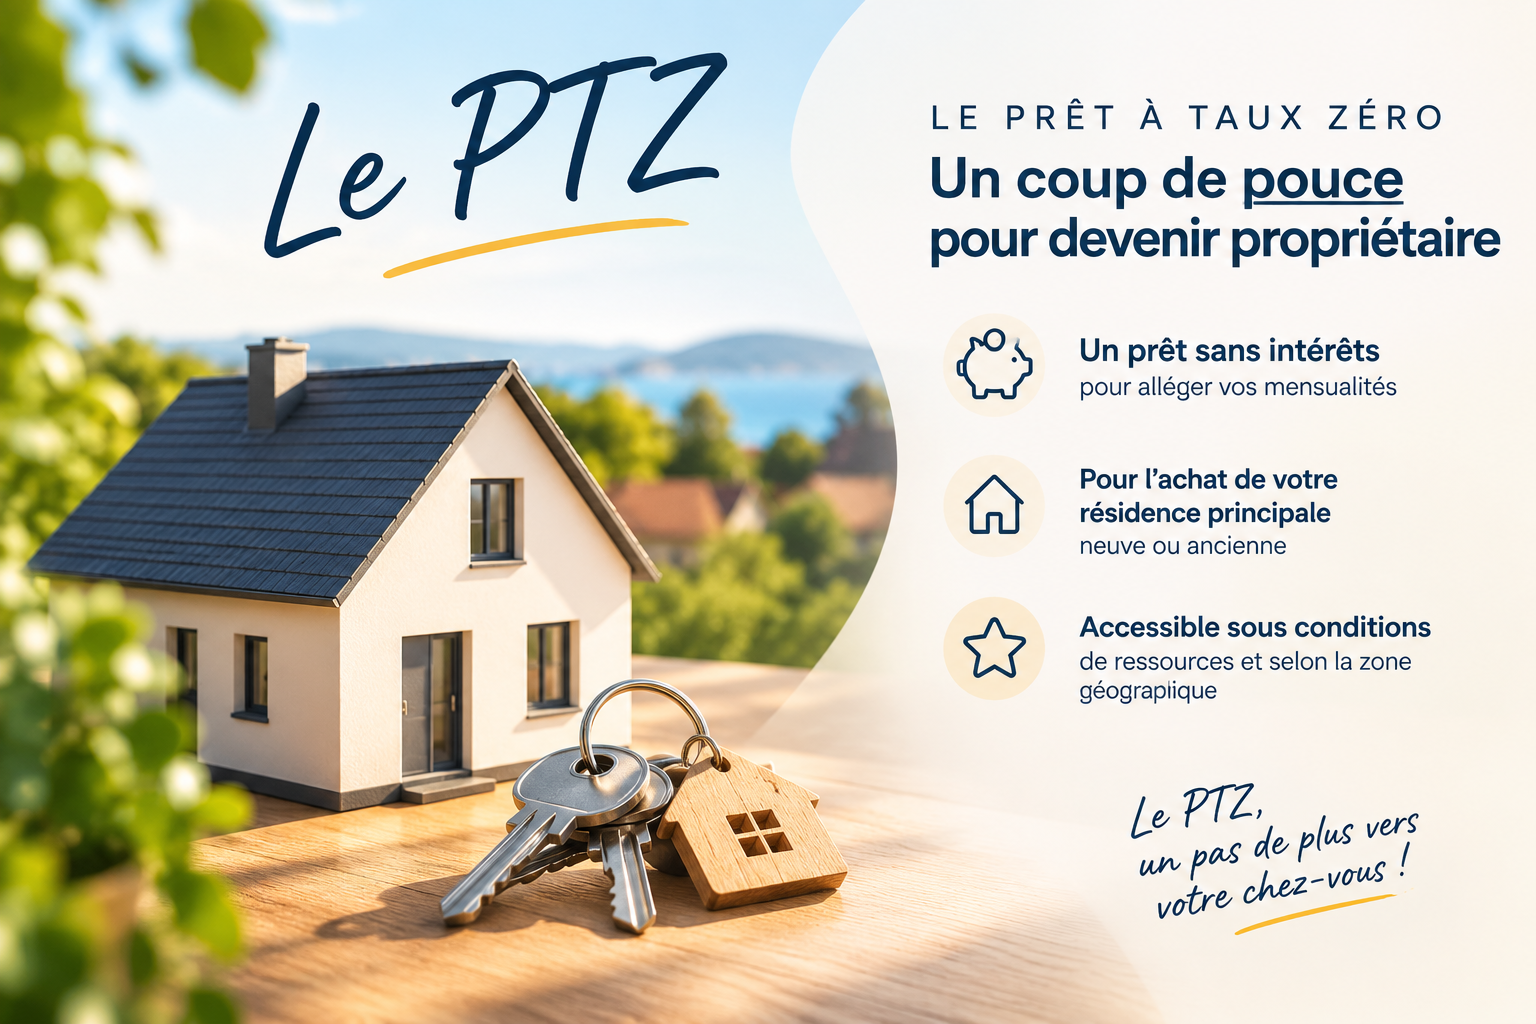
Le prêt à taux zéro est un emprunt aidé par l’état qui permet aux primo accédant de financer une partie de leur construction ou de leur achat d’un bien au titre de la résidence principale sans payer d’intérêt.*
Pour en bénéficier, le logement doit répondre aux conditions du dispositif. Le PTZ peut notamment financer l’achat d’un logement neuf, appartement ou maison, sur l’ensemble du territoire.
Le montant du Prêt à Taux Zéro (PTZ) dépend notamment de la zone géographique dans laquelle se situe le logement, du nombre de personnes qui vont l’occuper et des revenus du ménage.
Pour une opération éligible, le coût pris en compte pour calculer le PTZ est plafonné. Le PTZ peut ensuite représenter jusqu’à 50 % de ce coût, selon la tranche de revenus de l’emprunteur.
| Nombre de personnes | Zone A / A bis | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 personne | 150 000 € | 135 000 € | 110 000 € | 100 000 € |
| 2 personnes | 225 000 € | 202 500 € | 165 000 € | 150 000 € |
| 3 personnes | 270 000 € | 243 000 € | 198 000 € | 180 000 € |
| 4 personnes | 315 000 € | 283 500 € | 231 000 € | 210 000 € |
| 5 personnes et + | 360 000 € | 324 000 € | 264 000 € | 240 000 € |
À retenir : le PTZ peut donc atteindre 180 000 € maximum dans le cas d’un ménage de 5 personnes ou plus en zone A/A bis, si la tranche de revenus permet d’appliquer la quotité maximale de 50 %.
À titre d’exemple, pour un ménage de 4 personnes en zone A, le plafond de coût pris en compte est de 315 000 €. Avec une quotité de 50 %, le PTZ peut ainsi atteindre 157 500 €.
Le montant réellement accordé dépend toutefois de la tranche de revenus de l’emprunteur. Les ménages relevant des tranches 2 et 3 peuvent bénéficier d’une quotité de 40 %, tandis que la tranche 4 est limitée à 20 %.
La France est découpée en plusieurs zones pour le calcul du PTZ : A bis, A, B1, B2 et C. La zone dans laquelle se trouve le logement influence directement le plafond de l’opération retenu pour calculer le montant du prêt.
Il est donc indispensable de connaître la zone de la commune avant d’estimer son PTZ. Un simulateur officiel permet de vérifier la zone correspondant à la commune du futur logement.
Attention : ces plafonds correspondent au coût de l’opération retenu pour le calcul du PTZ et non au prix maximum auquel le logement peut être acheté. Le montant final du PTZ dépend également des revenus et de la composition du ménage.